

Il presidente di Confindustria Pisa Pierfrancesco Pacini ha diffuso la relazione sull'andamento dell'economia pisana. Di seguito una sintesi del suo documento.
Il 2013 è stato caratterizzato da un ulteriore rallentamento della crescita globale.
Secondo i dati del Fondo Monetario Internazionale, il PIL mondiale ha segnato un +3%, mostrando un lieve rallentamento rispetto al 3,2% dell’anno precedente.
Il raffreddamento della dinamica della ricchezza prodotta ha riguardato non solo le economie avanzate (+1,3%), ma anche quelle emergenti ed in via di sviluppo, dove il tasso di espansione, pur ancora più elevato rispetto ai paesi sviluppati, è sceso al +4,7%.
Gli andamenti, tuttavia, non sono stati lineari: dopo un inizio alquanto stentato, la seconda metà del 2013 ha visto un rinvigorimento dell’attività economica, con un recupero che sembra destinato a consolidarsi nell’anno in corso.
Destano inoltre forte preoccupazione i dati di questi ultimi giorni, con il -2,9% messo a segno dal PIL statunitense nel primo trimestre di quest’anno e la revisione, da parte del Centro Studi Confindustria, delle previsioni per il PIL italiano 2014, che segna un modesto +0,2%.
Particolarmente importante, a questo proposito, l’inversione di tendenza che si sta realizzando nell’Eurozona, dove la recessione del biennio 2012-2013 sembra finalmente lasciare il posto ad una fase di ripresa.
I differenziali territoriali all’interno dell’Eurozona, che nel 2013 è arretrata dello 0,5%, restano comunque ampi: se la Germania segna un +0,5% ci sono paesi come l’Italia e la Spagna che si trovano ancora in forte difficoltà, -1,9% e -1,2% rispettivamente.
La crescita del commercio mondiale, come accade ormai da alcuni anni, si sta mantenendo su ritmi non eccezionali chiudendo il 2013 con un +3% rispetto al 2012.
Molti analisti concordano nell’affermare che si tratti dell’esaurimento delle economie di costo possibili sfruttando le convenienze dell’internazionalizzazione. Negli ultimi anni, infatti, si sta affermando la tendenza da parte delle multinazionali dei paesi occidentali a riportare investimenti nel paese d’origine: il cosiddetto reshoring.
L’ECONOMIA ITALIANA E QUELLA REGIONALE
A fronte di un’Area Euro in crescita, nel 2013 il PIL italiano ha continuato a contrarsi (-1,9%), ritornando sui livelli di inizio secolo.
Alla nuova contrazione della ricchezza generata dal nostro paese hanno contribuito sia la componente dei consumi delle famiglie (-2,6%) sia gli investimenti (-4,6%).
Guardando alle componenti esterne della domanda, se da un lato, pur rallentando, continua la flessione delle importazioni (-2,8 per cento), dall’altro le esportazioni di beni e servizi sono rimaste stabili rispetto al 2012 (+0,1%).
Il combinato disposto di queste evoluzioni ha fatto sì che, per il terzo anno consecutivo, sia ancora la domanda estera netta a fornire l’unico contributo positivo alla crescita del PIL.
Se nell’ultimo quarto del 2013 si era registrato un timido segnale di ripresa (+0,1% il PIL congiunturale), le stime preliminari con riferimento al primo trimestre 2014 hanno deluso le aspettative di un consolidamento dell’uscita dalla crisi, facendo segnare un dato nuovamente negativo (-0,1% in termini congiunturali) portando la variazione acquisita per il 2014 al -0,2%.
Per la Toscana il 2013 consegna un bilancio leggermente migliore rispetto a quello nazionale. Il risultato, secondo le stime fornite da IRPET-Unioncamere (-1,4% più ottimistiche rispetto a quelle di Prometeia che danno invece un -1,7%), è frutto di una generalizzata contrazione della spesa delle famiglie (-2,2% nel 2013), ma anche degli investimenti fissi lordi, che lasciano sul terreno il 3,5%. È quindi ancora una volta la dinamica del commercio internazionale a rappresentare la componente più vitale e trainante del sistema (+0,9% l’export reale diretto al di fuori dei confini nazionali).
Il lieve miglioramento segnato dai dati di contabilità regionale nel corso del 2013 è coerente con l’evoluzione degli indicatori di consuntivo delle diverse indagini condotte dal sistema camerale regionale, i quali rivelano, al più, un rallentamento dei segnali recessivi senza però tradursi in una vera e propria inversione del ciclo.
La produzione industriale della Toscana ha infatti chiuso il 2013 con un ulteriore segno meno (-1,8%) pur evidenziando, nella dinamica trimestrale, una sensibile attenuazione rispetto ai dati di inizio anno.
Nel commercio al dettaglio, i miglioramenti si rivelano molto meno evidenti, con le vendite che sono passate dal -6,3% del 2012 al -5,3% del 2013.
Difficile la situazione della piccola impresa: le aziende artigiane manifatturiere perdono infatti il 6,6% del loro fatturato (nel 2012 la flessione fu del -8,3%).
Tra i comparti in cui la crisi risulta essere ben al di là dall’esser conclusa, troviamo l’edilizia con i principali indicatori ampiamente al di sotto della linea di galleggiamento: fatturato (-13,1%) ore lavorate (-9,7%).
Un dato che conferma lo stato di profonda difficoltà del mercato interno, è quello sul turismo. Le stime sul 2013 ci dicono infatti che le presenze di turisti italiani in Toscana, dopo il -5,5% del 2012, risultano in calo di un ulteriore 4,1% mentre gli stranieri, con un +3,7%, riescono quasi a controbilanciare il risultato complessivo, che si assesta al -0,03%.
Dai mercati internazionali, gli unici in crescita nel corso del 2013, i segnali per la Toscana sono tutto sommato positivi: se si esclude la caduta nel valore degli scambi di metalli preziosi, le esportazioni regionali hanno registrato un +4,7%.
La crisi del mercato interno, come già evidenziato nella relazione dello scorso anno, è frutto dello stato di sofferenza in cui si trova il mercato del lavoro. Considerando i valori assoluti, dai 70mila disoccupati del 2007 a fine 2013 si sale a quota 149mila: come se in sei anni il numero dei toscani senza lavoro fosse cresciuto tanto quanto il numero di abitanti del comune di Grosseto!
L’ECONOMIA PROVINCIALE
All’interno del quadro appena delineato, la provincia di Pisa sembra soffrire di più, rispetto non solo alla Toscana ma anche al resto del Paese.
Secondo le più recenti stime Prometeia, infatti, il valore aggiunto prodotto a Pisa nel 2013 segna un -1,9%: un’ulteriore contrazione rispetto al 2012 quando aveva perso l’1,8%.
Si tratta di risultati, quelli appena presentati, che non solo sono drammatici in sé, ma soprattutto perché inseriti all’interno di una traiettoria declinante dell’economia pisana.
Se infatti per la Toscana il valore aggiunto prodotto nel 2013 risulta di 4,9 punti inferiore rispetto al picco pre-crisi, Pisa ne perde addirittura 6,5, portando le lancette dell’orologio al 2005!
Come vedremo quando ci addentreremo tra i singoli settori, l’economia pisana - non diversamente da quella regionale e nazionale - continua a soffrire dello stato di asfissia in cui versa il mercato interno, penalizzando soprattutto le imprese che con questo sono chiamate a fare i conti tutti i giorni.
Ci riferiamo, in particolar modo, al commercio al dettaglio, all’edilizia, all’artigianato, ma anche al turismo interno e ad importanti spezzoni dell’industria: in una parola, l’ossatura della nostra economia.
Le indagini congiunturali condotte sul manifatturiero pisano fanno registrare un’ulteriore flessione della produzione (-4,5% nel 2013).
L’andamento dei primi tre mesi del 2014, che anticipo in questa occasione, mostra un ulteriore aggravamento per l’industria pisana, che segna una contrazione dell’attività produttiva del 2,2%.
Che dai mercati esteri continuino a venire i risultati migliori lo rivela in primo luogo l’andamento del fatturato manifatturiero pisano, che nel 2013 segna un +0,3% ed un 5,7% sul mercato domestico.
A conferma di quanto è emerso dall’indagine sul manifatturiero in merito alla tenuta della componente estera della domanda, viene la dinamica dell’export che a Pisa avanza del 2,9% portandosi a quota 2,7 miliardi di euro.
La crescita dell’export pisano, dal punto di vista geografico, si deve soprattutto alla ripresa del mercato europeo (+1,7% pari a 1,1 punti sui 2,9 complessivi).
A livello settoriale le esportazioni pisane crescono grazie a due comparti di estrema rilevanza per Pisa, come la filiera delle pelli (cuoio e calzature) e la meccanica che, considerate nel loro complesso, spiegano ben 2,1 punti di crescita sui 2,9 messi a segno dalle esportazioni.
L’aumento in valore delle importazioni pisane (+9,5%) è quasi interamente imputabile alla filiera delle pelli causata dalla crescita delle quotazioni internazionali del pellame, “frutto avvelenato” di politiche protezionistiche dei principali paesi esportatori (Argentina, Brasile e Russia in primis) e da un vera e propria corsa all’accaparramento da parte dei paesi trasformatori.
Le difficoltà che le imprese pisane si trovano ad affrontare, sono alla base dell’aumento delle unità entrate in scioglimento e liquidazione e dei fallimenti aperti. Ma il dato che colpisce di più è certamente quello della diminuzione, dal 64,8% del 2012 al 63,2% del 2013, del tasso di sopravvivenza delle imprese a tre anni dalla loro apertura: un chiaro segnale di come la crisi stia ancora assestando pericolosi colpi di coda.
L’indagine condotta annualmente sulle Piccole e Medie imprese riconsegna un quadro che, seppur in leggero miglioramento, rimane ancora complesso per la provincia di Pisa. Nel 2013 sette imprese su cento hanno aumentato il fatturato; nel 2012 erano quattro su cento.
Sempre secondo questa indagine, l’atteggiamento degli imprenditori pisani rimane ancora estremamente prudente. Nel caso degli investimenti, la quota di imprenditori che ne ha effettuati nel 2013 è di appena il 9%. Se da un lato il risultato conferma l’atteggiamento “attendista” da parte delle imprese, l’aumento della quota di coloro che hanno destinato i prestiti alla ristrutturazione del debito (passate dal 16% del 2012 al 53% della presente rilevazione) desta fortissime preoccupazioni nella misura in cui a tale motivazione è connesso il diffondersi di situazioni di crisi aziendale.
Sempre la stessa indagine registra un’attenuazione delle difficoltà di accesso al credito, con la quota di imprese che giudica le condizioni offerte meno favorevoli che scende al 30% dopo aver veleggiato intorno al 50% nel triennio precedente.
Che si sia di fronte ad un’attenuazione delle difficoltà di accesso al credito, lo dicono anche i dati della Banca d’Italia relativi ai prenditori della provincia di Pisa. Tuttavia, se è vero che i prestiti bancari concessi alle imprese tornano a crescere dell’1,3% a fine 2013, è ancora evidente la dicotomia tra la dinamica delle piccole e micro-imprese (2,7%)e quella delle aziende più strutturate, per le quali i prestiti crescono del 2,5%.
La contrazione dell’attività, con conseguente minore capacità di rimborsare i debiti, unita all’aumento dei fallimenti, si traduce in una crescita dei prestiti in sofferenza delle imprese: a fine 2013 il flusso delle nuove sofferenze raddoppia rispetto al 2012 passando ad un preoccupante 6,8% dei prestiti concessi.
Ad innescare il consistente calo della domanda interna registrata a Pisa nel 2013, e di conseguenza la crisi dei settori che vivono sul mercato domestico, sono state le cattive performance del mercato del lavoro.
Nel 2013, non solo si sono ridotte le opportunità di ingresso nel mondo del lavoro, ma vi è stata una ricomposizione dell’occupazione verso posizioni di lavoro ad orari più ridotti.
Il tasso di disoccupazione, pur restando al di sotto della media nazionale e regionale, ha continuato a crescere: dal 6,8% del 2012 all’8,6% del 2013. Se volessimo ricomprendere nel novero dei disoccupati anche gli inattivi disponibili a lavorare, si stima che il tasso di disoccupazione avrebbe toccato a Pisa addirittura il 14,5%!
Al di là dell’intensità è da sottolineare come la crisi non abbia colpito tutti nello stesso modo ma, si sia accanita soprattutto sugli uomini e sui più giovani, che nella classe 15-34 anni sfiorano i venti punti percentuali di disoccupazione.
Quanto alle protezioni sociali, oltre ai contratti di solidarietà, le indicazioni che vengono dall’andamento della Cassa Integrazione Guadagni continuano ad essere allarmanti. Il numero di ore di Cassa Integrazione autorizzate nel 2013 si impenna sfiorando i 6milioni di ore, delle quali il 74% per coprire situazioni di particolare criticità aziendale.
Il dato sui primi quattro mesi del 2014 è solo leggermente migliore: le ore di Cassa Integrazione concesse, pur calate del 17% rispetto al medesimo periodo del 2013 sono per lo più costituite dalle componenti più critiche: quella in deroga e la straordinaria.
L’EVOLUZIONE DELL’ECONOMIA PROVINCIALE DAL PUNTO DI VISTA SETTORIALE
Qui di seguito, in modo molto schematico, riassumo le evoluzioni di ciascun comparto/settore alla luce dei diversi indicatori disponibili.
Agroalimentare
Nella nostra provincia l’agroalimentare ha tutto sommato tenuto. Tuttavia, anche a causa del carico burocratico, i redditi degli agricoltori continuano a non essere adeguati all’impegno profuso.
Passando ai comparti, per i cereali e gli altri seminativi l’annata è stata mediamente negativa.
Per il vitivinicolo l’annata, seppur buona, non è stata eccezionale. Le aziende con proiezione estera hanno registrato buoni risultati (+14,5% le esportazioni).
Per l’olio, invece, la produzione è risultata in flessione.
Il settore ortofrutticolo locale è risultato in forte e decisa crescita grazie al fenomeno degli acquisti a chilometro zero e dei Gruppi di Acquisto Solidale, mentre restano le difficoltà con la Grande Distribuzione.
Il settore zootecnico ha registrato una sostanziale tenuta, sia in termini di capi che di aziende.
Pelli e cuoio
A causa delle pesanti flessioni di inizio 2013, la produzione annuale di pelli lavorate scende del 2%. Il risultato, così come lo scorso anno, è ancora una volta condizionato dalla crisi del mercato interno. Le esportazioni di cuoio lavorato (+2,3%) e di grezzo (+19,0%) forniscono circa un terzo della crescita delle esportazioni provinciali.
Calzature
All’interno della filiera delle pelli, anche le calzature segnano il passo, lasciando sul terreno un -3,1% in termini di produzione. A dare una spinta ad un comparto, che si dibatte ancora tra notevoli difficoltà, vengono le esportazioni (+1,9%) che, con 320 milioni di euro, toccano il valore più alto da oltre 10 anni.
Legno-mobili
Anche la produzione del comparto legno-mobili (-9,9%) cade sotto i colpi sferrati da un mercato interno in crisi profonda. Alla contrazione produttiva, quale ancora di salvataggio, si contrappone l’andamento delle esportazioni (+6,0%).
Minerali non metalliferi
A dispetto della recessione che a livello nazionale sta interessando la filiera edile, la lavorazione dei minerali non metalliferi -che a Pisa vuol dire soprattutto vetro- non solo fa segnare per il terzo anno consecutivo una crescita della produzione (+4,7%) ma anche delle esportazioni (+5,6%).
Chimica-farmaceutica-gomma-plastica
Nel 2013, la produzione del comparto chimica-farmaceutica-gomma-plastica, segna un’ulteriore arretramento (1,9%). A fronte di questi andamenti il fatturato (+4,5%) continua a crescere soprattutto nella componente estera (+11,2%). A suffragare questo dato, viene il dato sulle esportazioni che, tra il 2012 ed il 2013, crescono del 7,3% sfiorando i 200 milioni di euro.
Metalli
Anche la lavorazione dei metalli subisce un ulteriore ridimensionamento a causa della recessione che ha interessato il mercato domestico. I dati sulla produzione industriale (2,9%) segnano infatti un’ulteriore contrazione. Le esportazioni, 145 milioni di euro, +7,4% rispetto al 2012, confermano il buon andamento dei mercati esteri.
Meccanica
Dopo la battuta d’arresto del 2012, nell’anno che si è appena concluso torna a crescere la meccanica pisana. Con un +2,7% il settore risulta essere l’unico, assieme ai minerali non metalliferi, ad aver fatto segnare un recupero dell’attività produttiva. Un risultato che, tra l’altro, è frutto non solo della crescita del mercato estero ma anche di quello interno. Tornano a salire, dopo la pesante contrazione del 2012, le esportazioni che con un +10,3% spiegano quasi la metà della crescita di Pisa.
Elettronica e mezzi di trasporto
L’elettronica-mezzi di trasporto continua a navigare in pessime acque con la produzione industriale che segna un ulteriore decremento nel corso del 2013: 9,7%. Sul fronte delle esportazioni, le vendite di cicli e motocicli, che rappresentano il cuore del settore, continuano ad arretrare (3,4%).
Costruzioni
Nel 2013 i volumi delle compravendite di immobili, eccettuati i negozi ed i centri commerciali, arretrano: tra questi spicca il residenziale con un -17,1%.
Pur in rallentamento, la caduta del fatturato delle imprese edili rimane consistente sia nel suo complesso (7,8%) che nella componente artigianale (9,3%).
Turismo
Dietro alla seconda flessione consecutiva segnata dalle presenze (1,1% nel 2013) si nascondono ancora traiettorie fortemente divergenti fra clientela nazionale (-6,5%) ed estera (+4,4%).
I primi cinque paesi in ordine di presenze realizzano quasi tutta la crescita delle presenze; l’Olanda, addirittura, con circa 48milacinquecento presenze in più rispetto al 2012 (+26%) si conferma il secondo mercato della provincia.
Considerando le tipologie di struttura ricettiva, il 2013 è stato un anno ancora molto negativo per l’alberghiero, 3,5% mentre l’extra-alberghiero, grazie al sostegno proveniente dall’estero (+7,6%), ha sostanzialmente tenuto (+0,9%).
Trasporto aereo
Nel 2013 l’aeroporto di Pisa è riuscito a mantenere un traffico sostanzialmente in linea (0,3%) rispetto al 2012 risultato che, a fronte delle flessioni registrate in altri aeroporti (1,9% la media nazionale), ha permesso di conquistare la decima posizione tra gli scali nazionali in termini di traffico passeggeri.
Artigianato
Per l’artigianato pisano, non diversamente da altre realtà territoriali, prosegue la fase di contrazione-destrutturazione del settore. Il fatturato del comparto, seppur segnando un risultato migliore rispetto al 2012, registra un’ulteriore flessione: 8,2% nel manifatturiero e 9,3% nell’edilizia.
Commercio
La compressione e la razionalizzazione delle decisioni di acquisto, volta a far fonte alla riduzione di reddito e a recuperare margini di risparmio, ha determinato una nuova rilevante flessione delle vendite al dettaglio che in provincia di Pisa segnano un 5,3%. Nel 2013 la crisi, pur non risparmiando nessuna categoria dimensionale, conferma piuttosto chiaramente le maggiori difficoltà delle piccole unità, che perdono un ulteriore 6,2%.
High tech
L’alta tecnologia pisana, che secondo l'Osservatorio Regionale sull'alta tecnologia conta 281 unità e 5.500 addetti concentrati nell’ICT, continua ad avere un andamento decisamente positivo. Dopo il +4,9% messo a segno nel 2012, il fatturato dell'anno scorso chiude con un'ulteriore passo in avanti (+3,4%) toccando i 940 milioni di euro.
Cooperazione
Anche la cooperazione non rimane immune dalla crisi registrando una contrazione nel numero di lavoratori che, nel 2013, segna un -3,5% (-323 unità). Considerando il genere, a perdere terreno risulta essere la sola componente femminile (-602 persone) mentre i maschi crescono di 279 unità.
LE PROSPETTIVE PER IL 2014
Nel 2014 è atteso un graduale recupero della crescita economica mondiale, che dovrebbe toccare, secondo le stime del Fondo Monetario Internazionale, il +3,6%.
Sulla base delle previsioni formulate da Prometeia lo scorso mese di maggio, che per l’Italia forniscono uno scenario intermedio rispetto a quello del Fondo Monetario e del Governo, il PIL atteso per il 2014 dovrebbe segnare un +0,7%, (ultima revisione Centro Studi Confindustria, +0,2%).
Le previsioni relative alla Toscana, secondo Prometeia, indicano come il 2014 sarà un anno di lieve recupero con il valore aggiunto che dovrebbe segnare un +0,7%.
Pisa, a causa della minore spinta offerta dall’industria e dai servizi rispetto alla Toscana, vivrà un 2014 poco al di sopra della linea di galleggiamento (+0,4% il valore aggiunto).
Si tratta di un dato confermato dalla nostra indagine sulle Piccole e Medie Imprese pisane che, per il 2014, evidenzia un lieve aumento della quota di aziende, dal 7 all’8%, che prevedono una crescita del proprio volume d’affari rispetto all’anno precedente.
Se le attese leggermente migliori in merito all’evoluzione del fatturato sono circoscritte ad un numero limitato di imprese, è però dai comportamenti e degli orientamenti strategici messi in atto dalle aziende pisane che si ravvisa il ritorno ad un clima di fiducia più favorevole.
Dopo aver assistito, nel 2013, ad un generalizzato atteggiamento di sfiducia da parte delle aziende al ripresentarsi della recessione, l’indagine realizzata in questo primo scorcio del 2014 fa registrare una leggerissima inversione di tendenza.
L’utilizzo delle diverse leve strategiche a disposizione degli imprenditori torna infatti a diffondersi interessando non solo gli atteggiamenti “difensivi” ma anche quelli “proattivi”.
CONSIDERAZIONI CONCLUSIVE
La crisi che stiamo attraversando ha generato una discontinuità rispetto ad un passato di per sé già poco brillante.
Più di un osservatore aveva parlato di crisi strutturale e di inevitabile declino.
Tuttavia, come è stato sottolineato qualche giorno fa, in occasione della presentazione del rapporto Unioncamere-IRPET, l’accezione negativa attribuita al termine “strutturale” non dipende dalla caduta della ricchezza, ma dal fatto che le componenti più colpite siano quelle alla base dello sviluppo di ogni sistema economico:
i giovani
gli investimenti
l’industria.
L’obiettivo del nostro sistema economico, quindi, non potrà esser quello di provare a tornare al passato ma, piuttosto, di indirizzarsi verso un nuovo sentiero che dovrà partire da tre pilastri:
le imprese che operano all’estero
la meccanica
l’alta tecnologia.
Punti di forza che, come abbiamo visto, Pisa ha le potenzialità di sviluppare.
A fronte di una recessione, che ha indebolito il nostro sistema produttivo, occorre rispondere puntando sui soggetti in grado di cogliere più facilmente le opportunità che, anche in questa fase, non sono mancate.
Le indicazioni che emergono dall’analisi dei diversi indicatori presentati, infatti, segnalano l’esistenza di imprese che riescono a vendere e a svilupparsi, soprattutto all’estero, nonostante i limiti ed i problemi che affrontano ogni giorno.
Tuttavia, occorre non dimenticare che la crisi ha avuto un’intensità e una lunghezza tali da ridurre notevolmente la nostra capacità produttiva.
Per questo, accanto al necessario sostegno all’internazionalizzazione, è altrettanto importante aggiungere uno sforzo finalizzato ad aumentare gli investimenti ed i consumi interni.
Un intervento, quello sugli investimenti, che avrebbe il duplice vantaggio di alimentare la domanda e di contribuire, nel medio periodo, ad accrescere la competitività del sistema.
La crescita degli investimenti è, infatti, una condizione necessaria per la ripresa dell’economia.
Senza investimenti,il solo aumento delle esportazioni sarebbe del tutto insufficiente a sostenere lo sviluppo.
Ma è importante intervenire anche sul versante dei consumi. La caduta della domanda interna rappresenta,infatti,un grave problema per le moltissime imprese che operano sul mercato locale.
Il volume dei consumi potrà aumentare grazie alla spinta delle esportazioni e degli investimenti, ma la sua crescita sarebbe senz’altro più significativa con l’aumento della propensione al consumo.
Un risultato che, in questo frangente, è possibile raggiungere solo attraverso una redistribuzione del reddito a favore dei soggetti meno abbienti: quelli che, ormai da tempo, hanno una domanda fortemente depressa.
Diventa quindi importante un’azione coordinata che punti non solo alla realizzazione di interventi che vedano protagonisti i soggetti in grado di rafforzare la crescita del sistema (imprese ad alto potenziale di crescita e che operano prevalentemente con l’estero), ma anche una redistribuzione del reddito in grado di contenere le tensioni sociali e di accrescere la propensione al consumo.
Mettendo assieme queste due azioni, la prima volta a rompere l’inerzia attuale attraverso uno squilibrio sul versante produttivo e la seconda volta a correggerne gli effetti sul fronte della distribuzione del reddito, potremmo ritrovare un nuovo ed accettabile livello di sviluppo: non esistono alternative!
*****
Come ho sottolineato nel corso della relazione, l’economia pisana sta attraversando una fase di profonda crisi: i consumi sono al palo, molte imprese soffrono o hanno chiuso e la disoccupazione aumenta.
Tuttavia, le imprese che operano con l’estero, quelle della meccanica e dell’alta tecnologia, hanno mostrato un’insperata vitalità.
Anche l’attrattività del territorio, nonostante tutto, è rimasta immutata, se non addirittura aumentata.
Lo testimonia, nell’automotive, il reshoring di Piaggio che ha portato a Pontedera parte della produzione realizzata in Spagna, ma anche la realizzazione del magazzino centro ricambi mondiale.
Come non citare la francese Saint Gobain che con 90 milioni di euro di investimenti, nel 2011 ha inaugurato un nuovo forno continuando la sua più che centenaria presenza nella città di Pisa.
La presenza dell’Università, della Scuola Sant’Anna e della Normale, assieme ai centri di ricerca pubblica, è stata una formidabile leva per il nostro territorio, non solo nel campo dell’high-tech, ma anche della green economy, dell’energia e della gestione del ciclo dei rifiuti, leve che dobbiamo utilizzare ancora di più e meglio.
Molte sono le imprese dell’alta tecnologia che da noi hanno trovato terreno fertile. Tra i nuovi arrivi molto significativo è quello della Welcome Italia che, con un investimento di 10 milioni di euro, aprirà entro l’anno una propria sede a Montacchiello.
L’attrattività del territorio pisano non è legata alla sola industria e all’alta tecnologia, ma si estende, nella città di Pisa, anche al commercio.
Un commercio che sembra in grado di far fronte ad una domanda meno consistente, ma incentrata su un segmento di mercato giovane alimentato dalla presenza degli studenti universitari.
Molte grandi catene straniere hanno, infatti, scelto il capoluogo per aprire propri store.
Penso, in primo luogo, al colosso svedese Ikea, con i suoi 33mila metri quadrati ed i 280 posti di lavoro tra diretti e dell’indotto, ma anche alle molte firme dell’abbigliamento e del beauty che hanno aperto in centro.
La capacità di attrarre, però, non nasce dal nulla: interventi importanti sono stati realizzati sul versante delle infrastrutture. Voglio citare a questo proposito, non solo la riqualificazione di Corso Italia, ma anche il recupero delle antiche mura di Pisa ed il Porto di Boccadarno.
La riapertura della cinta muraria, la cui costruzione risale al consolato di Cocco Griffi,ci restituisce un monumento non solo da vedere, ma anche da vivere, a disposizione di tutti coloro che vorranno passeggiare lungo i camminamenti scoprendo realtà nascoste: un’ottica del tutto insolita di dominare dall’alto la storia di Pisa.
Il Porto invece, oltre all’innegabile valore economico e commerciale,ai benefici diretti connessi alla sua realizzazione, rappresenta già un fiore all’occhiello per il territorio, una sorta di “parco naturale marino”, che avrà un valore ancora maggiore quando sarà completato l’intervento immobiliare, con abitazioni e attività ricettive e commerciali di alto profilo.
Oltre alla parte hard, Pisa ha fatto enormi passi in avanti sul fronte dei grandi eventi.
Volendo brevemente passarli in rassegna, segnalo in primo luogo le mostre di livello internazionale realizzate a Palazzo Blu. Dopo quelle dedicate a Chagall, Miró, Picasso, Kandinsky e Warhol, Palazzo Blu si prepara questo autunno ad ospitare una ricca selezione di opere dell’artista Amedeo Modigliani, provenienti dal Centre Pompidou di Parigi.
Non da meno l’attività dell’Opera del Duomo che, per arricchire l’offerta culturale del complesso monumentale di Piazza dei Miracoli, in occasione del 950mo anniversario della posa della prima pietra della Cattedrale, ha allestito una mostra dedicata a Igor Mitoraj creando un nuovo spazio espositivo nei vecchi uffici dell’Opera dietro la Torre e la Cattedrale per realizzare mostre ed eventi temporanei.
Da non dimenticare il Teatro del Silenzio di Lajatico, inaugurato nel 2006 dal Maestro Andrea Bocelli, e che nel 2014 raddoppierà l’offerta portando sulle scene, non solo il concerto del Maestro, ma anche quello del Premio Oscar Ennio Morricone.
Quest’anno, volendo come di consueto dedicare uno spazio alle eccellenze del territorio, vorrei spendere alcune parole per Volterra. Un territorio che in cinque anni ha visto crescere le presenze turistiche del 20%.
Ma non è del turismo che volevo parlare, quanto piuttosto della ferita che lo scorso 31 gennaio è stata inferta alle mura della città etrusca a causa del maltempo che ha sferzato il nostro territorio colpendo duramente anche Pontedera e Ponsacco.
A fronte del disastro cui abbiamo assistito, la Camera di Commercio è intervenuta in aiuto delle imprese con uno stanziamento straordinario e, con un’accorata lettera al Governo,ha chiesto risorse da destinare al ripristino della viabilità della zona. Il tutto per evitare l’arresto di quel flusso turistico che da anni rappresenta il principale apporto all’economia volterrana.
L’intervento camerale non è stato solo un dovere, ma anche un imperativo di ordine morale; perché è proprio in queste occasioni che la Pubblica Amministrazione deve mostrarsi vicina alla propria comunità di riferimento, che per le Camere di Commercio è rappresentata dalle imprese.
Il mio appello, rivolto a tutti gli attori interessati, è quello di non abbandonare Volterra.
Non lasciamo che la questione del recupero della città cada nel dimenticatoio!
Un ultimo tema che vorrei trattare è quello della riforma delle Camere di Commercio di cui in questi giorni si sta occupando il parlamento.
Siamo d’accordo che il Sistema camerale debba essere riformato, ma vorremmo che questo processo fosse governato in maniera attenta.
Cito a questo proposito quanto scritto il mese scorso da Giuseppe De Rita sul rischio di annullare il ruolo e la presenza dei corpi intermedi (associazioni, sindacati, Province ma anche le Prefetture e ci metto anche le Camere di Commercio visto il Decreto Legge del 25 giugno scorso).
Per governare un Paese, una macchina amministrativa decentrata che funzioni bene è necessaria; i “corpi intermedi” possono risultare fastidiosi ma, indubbiamente, sono una garanzia per la democrazia; ed è per questo che sarebbe un clamoroso errore immaginare di eliminarli tout court anche perché, distrutto l’esistente, bisognerebbe, dopo una fase di transizione, quasi certamente crearne di nuovi, con ulteriori costi e situazioni di incertezza.
Le Camere di Commercio sono rimaste i soli Enti sul territorio a leggere i bisogni delle imprese, con un ruolo insostituibile di prossimità e ascolto oltre che di gestione del Registro imprese, banca dati nazionale strategica, totalmente informatizzata, che svolge una funzione imprescindibile di garanzia e trasparenza del mercato.
Non meno importante del Registro Imprese è il ruolo che gli enti camerali svolgono nell’ambito della composizione stragiudiziale delle controversie attraverso l’Arbitrato e la Conciliazione. Un campo nel quale le Camere lavorano ormai da 15 anni, promuovendone l’uso tra gli imprenditori e formando mediatori.
Dovunque in Italia, in questi anni, abbiamo supplito alla carenza di risorse delle Province e dei Comuni, bloccati dal patto di stabilità e dalle riforme incompiute, lavorando per la promozione del territorio, per il finanziamento e la gestione delle infrastrutture e promuovendo un modello di internazionalizzazione che ha consentito anche al piccolo di affacciarsi sui mercati esteri.
Regionalizzare, come viene proposto, equivale quindi a far perdere il nostro valore, il legame con i territori e le loro specificità, che non sono solo “localismi” da combattere, ma tipicità da valorizzare.
Concludo, con un pizzico d’orgoglio, raccontando quello che la Camera di Pisa ha fatto per il proprio territorio in questi anni.
Il nostro motto è stato more for less: fare di più spendendo di meno!
E non è uno solo uno slogan di oggi, ma il risultato del nostro lavoro quotidiano da anni!
Abbiamo spinto per aumentate ancora gli interventi sul territorio, che nel 2013 hanno raggiunto un nuovo record: quasi 6 milioni di euro (+9% rispetto al 2012, oltre il doppio rispetto al 2008) per sostenere oltre 500 imprese nell’accesso al credito e circa 850 nel loro percorso di internazionalizzazione.
Abbiamo lavorato fortemente sull’efficienza interna, puntando al contenimento dei costi di personale, che rappresentano appena il 20% delle entrate, alla riduzione dei costi di funzionamento, oltre che ad una gestione attenta del nostro patrimonio che ci ha consentito di potenziare i nostri interventi.
Con la riduzione del 50% del Diritto annuale, l’anno prossimo non ci saranno più risorse per portare le nostre aziende vitivinicole al Vinitaly o quelle della concia in America Latina, non ci sarà più il sostegno a iniziative di attrazione turistica come Marenia, l’Internet Festival o il Giugno pisano; non ci saranno più contributi per chi investe, né per i Confidi.
Si ad una riduzione dei costi, ma con gradualità e con idee chiare sulle funzioni da svolgere!
*****
Nella confusione e nell’incertezza che regna in queste ore nel mondo camerale, sono andato a rileggermi la prefazione al libro che illustrai primi cento anni di storia della Camera di Commercio di Pisa.
Pur tra molti spunti, trovo estremamente attuale quanto scrivevo in merito all’importanza dell’Ente nel periodo post bellico, quando il nostro territorio era letteralmente in ginocchio.
In quegli anni, la Camera si adoperò affinché, non solo riprendessero le industrie ed i commerci, ma perché si desse una adeguata formazione ai piccoli imprenditori e alle maestranze.
E non solo.
Comprendendo l’importanza per il futuro sviluppo della collettività, l’Ente mise del proprio affinché fossero ricostruite le infrastrutture che la guerra aveva distrutto e ne fossero realizzate di nuove.
Venendo a noi, pur con le dovute differenze rispetto a quel tragico periodo, ma consci della crisi epocale che stiamo attraversando, la Camera ha continuato a dare il suo sostegno al sistema economico:
portando all’estero aziende che non avrebbero potuto permetterselo
offendo servizi certificativi totalmente digitalizzati
sostenendo economicamente la realizzazione di importanti infrastrutture
contribuendo alla sana gestione di un aeroporto che ci è invidiato da tutti
Insomma, facendo il suo dovere fino in fondo senza risparmiarci.
E’ quello che sappiamo fare meglio ed è quello che, se ce lo permetteranno, vorremmo continuare a fare!
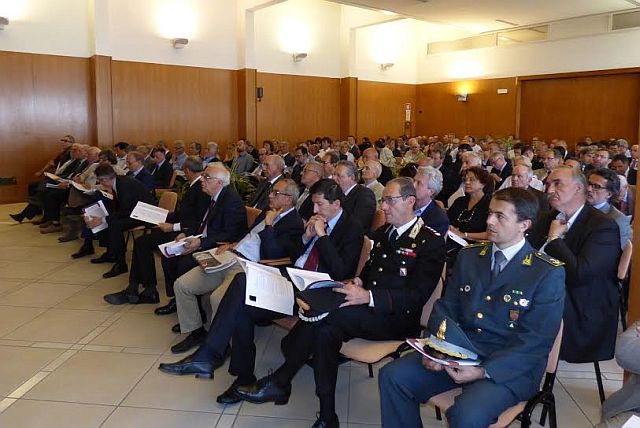
Il pubblico che ha assistito alla relazione
Fonte: Confindustria Pisa
Notizie correlate

Aumento sulle bollette, l'opinione del sindacato generale di base pisano
"Dalle prime anticipazioni sulle bollette di luce e gas si capisce che ci saranno aumenti a carico dei cittadini Già dal 1 Gennaio la corrente potrebbe rincarare del 2,5%, il [...]

Bpm, superati i requisiti patrimoniali: nel gruppo anche la Cassa di Risparmio di Lucca Pisa Livorno
Banco BPM, di cui fa parte anche la Cassa di Risparmio di Lucca Pisa Livorno, rende noto di aver ricevuto, ieri, mercoledì 27 dicembre, la notifica, da parte della Banca [...]
Apertura centri commerciali a Natale, il sindacato generale di base Pisa: "Invertire la rotta è segno di civiltà"
E' civilità lavorare 365 giorni alll'anno? Pensiamo sia una sorta di schiavitu' piu' o meno occultata dalle luci delle vetrine . I negozi sono ormai aperti 365 giorni all'anno, gli [...]
Tutte le notizie di Pisa
<< Indietro
