



foto d'archivio
Dall’indagine Unioncamere Toscana-Confindustria Toscana effettuata sulle imprese manifatturiere toscane si rileva, nel terzo trimestre dell’anno, un miglioramento diffuso dei principali indicatori congiunturali, che si traduce in un arresto della caduta produttiva in atto ormai da due anni.
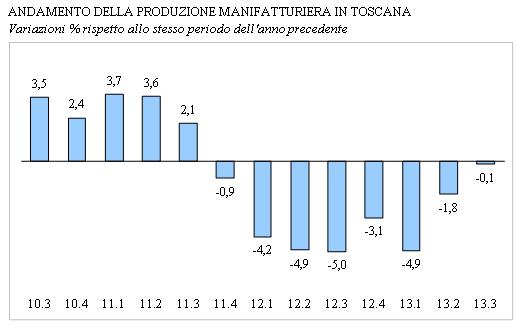
L’andamento della produzione (-0,1%) segna difatti una sostanziale stabilità rispetto al terzo trimestre del 2012. Tale risultato è però condizionato favorevolmente dagli andamenti particolarmente positivi realizzati da tre grandi unità produttive della lavorazione dei metalli e della farmaceutica – dovuti in parte a fenomeni transitori – al netto dei quali l’indicatore registrerebbe una contrazione del -1,3%.
Se dunque si conferma il superamento del punto di minimo del ciclo economico, la graduale uscita dalla recessione che ha contrassegnato il sistema manifatturiero regionale dalla seconda metà del 2011 dovrebbe tradursi, nei prossimi trimestri, in una ripresa produttiva, seppur condizionata dalla problematica situazione del mercato interno e dalle ancora difficili condizioni di accesso al credito.
In miglioramento tutti i principali indicatori congiunturali
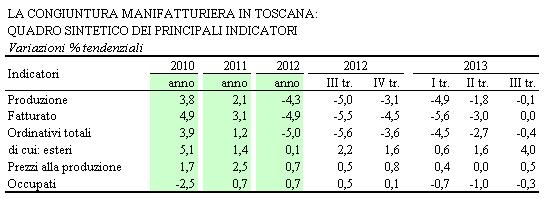
Tra gli indicatori di domanda, il fatturato segue l’andamento della produzione e raggiunge anch’esso il punto di pareggio rispetto al medesimo periodo dell’anno precedente. Anche su questa variabile pesa tuttavia l’effetto delle tre grandi unità locali di cui sopra – al netto delle quali il fatturato sarebbe diminuito dello 0,6 – evidenziando ancora una volta la fragilità delle condizioni su cui si basa il miglioramento registrato nel trimestre in esame. Si attenua inoltre la contrazione degli ordinativi totali, la cui dinamica resta però leggermente negativa (-0,4%). Nel complesso il portafoglio ordini è in grado di assicurare 69 giorni di produzione, in aumento rispetto ai 63 giorni risultanti dalla rilevazione del terzo trimestre 2012.
Dopo la preoccupante stagnazione dello scorso trimestre, anche i prezzi alla produzione tornano infine a crescere, sia pure ad un tasso molto contenuto (+0,5%).
Ancora una volta, il miglioramento del quadro congiunturale è per lo più imputabile al traino della domanda estera, che si rafforza sia in termini di fatturato (+4,1%) che in termini di ordini (+4,0%) e amplia il divario rispetto alla componente domestica.
Per quanto riguarda invece gli indicatori di offerta, mediamente viene utilizzato il 77,9% della capacità produttiva disponibile nel sistema manifatturiero, in lieve miglioramento rispetto al medesimo periodo dell’anno precedente.
Come prevedibile, resta negativa l’intonazione della dinamica occupazionale (-0,3%), che – tuttavia – riesce a ridurre la contrazione rispetto alla prima parte dell’anno. La flessione del 10,8% delle ore di Cassa Integrazione autorizzate è imputabile all’esaurimento dei fondi per la Cassa in Deroga e alla riduzione della componente ordinaria, a fronte di un aumento del 21,5% della domanda di ammortizzatori sociali per la gestione di crisi e ristrutturazioni aziendali: in conseguenza di tale aumento la Cig Straordinaria ha oltrepassato i 5 milioni di ore nel trimestre luglio-settembre, raggiungendo il massimo dall’inizio della serie storica (inizio 2005).
Buona la performance delle grandi imprese
Il terzo trimestre si connota per la performance delle grandi imprese (oltre 250 addetti), che come era già successo nel 2009 si mostrano particolarmente reattive nella fase di uscita dalla recessione. Questa classe dimensionale sperimenta infatti un netto miglioramento di tutti gli indicatori monitorati, con produzione (+6,8%) e fatturato (+6,2%) in territorio decisamente positivo grazie in particolare ai risultati delle tre unità locali di cui si è detto precedentemente, al netto dei quali infatti si registrerebbero variazioni rispettivamente del -0,5% e del +2,9%. La buona crescita degli ordinativi (+4,5%), trainata dal mercato estero (+11,2%), fa ben sperare per il futuro, anche se l’ulteriore contrazione degli organici aziendali (-0,8%) segnala ancora forza lavoro in eccesso.
Resta inoltre positiva la situazione delle medie imprese (50-249 addetti): malgrado la dinamica della produzione rallenti dal +1,2% del secondo trimestre al +0,2% del periodo luglio-settembre, il fatturato torna in territorio positivo (+1,4%) dopo le contrazioni della prima metà dell’anno, ed un lieve miglioramento si registra anche per quanto riguarda la dinamica degli ordinativi (+0,9%) e dell’occupazione (+0,5%).
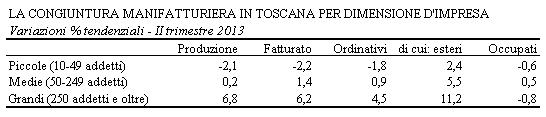
Per quanto riguarda infine le piccole imprese (10-49 addetti), il mitigarsi della crisi non è sufficiente a far tornare in positivo produzione (-2,1%), fatturato (-2,2%), ordinativi (-1,8%) e occupazione (-0,6%), per i quali si rileva per adesso solo un rallentamento del calo.
Torna a crescere la meccanica
La dinamica della produzione mostra nella maggior parte dei settori miglioramenti – in alcuni casi graduali, in altri discontinui – che non determinano per il momento un avvio generalizzato della ripresa. Ancora una volta emerge la farmaceutica (+16,9%), trainata – come già detto – dalla performance di una grande unità locale, seguita dal comparto dei metalli (+3,0%), anche in questo caso grazie al picco produttivo transitorio registrato in due unità locali. L’altro settore in crescita è la meccanica (+2,7%), che consegue il primo risultato positivo dopo sei trimestri in negativo, cui si aggiungono le manifatture varie (+1,5%).
Fatta eccezione per i minerali non metalliferi, la cui produzione è stabile sui livelli dello scorso anno, tutti i restanti comparti registrano perdite più o meno rilevanti. Spicca in particolare il peggioramento dei mezzi di trasporto, che subisce un’importante perdita (-9,0%), togliendo il primato negativo al settore del legno-mobili (-5,6%). Abbigliamento e calzature perdono entrambi il 2,7%, il tessile registra una flessione dell’1,7% ed infine alimentari (-0,8%), pelletteria (-0,4%), chimica (-0,3%) ed elettronica (-0,6%) contengono le rispettive contrazioni entro un punto percentuale.
In lento miglioramento il clima di fiducia delle imprese
L’indicatore sintetico destagionalizzato del clima di fiducia (-5) registra un ulteriore miglioramento rispetto al periodo precedente, anche se l’atteggiamento degli imprenditori continua ad essere orientato prevalentemente al pessimismo, in particolare per quanto riguarda il mercato interno, il cui indicatore perequato segna -13.
Coerentemente con lo scenario internazionale, la speranza degli imprenditori è rivolta ai mercati oltreconfine, in merito ai quali per la prima volta dalla fine del 2011 il saldo destagionalizzato tra ottimisti e pessimisti è connotato da un segno positivo (+2). Al contrario, l’atteggiamento di sfiducia è ancora prevalente relativamente alla produzione (-5) e, soprattutto, all’occupazione (-6).
NOTA SULLA RILEVAZIONE
L’indagine sulla congiuntura manifatturiera regionale in Toscana, relativa al III trimestre 2013, ha riguardato un campione di 1.189 unità locali manifatturiere con almeno dieci addetti. Le interviste si sono svolte dal 20 settembre al 31 ottobre 2013.
Il punto di vista di Vasco Galgani – Presidente Unioncamere Toscana
"Fatturato e produzione delle imprese manifatturiere toscane allentano la flessione nel terzo trimestre 2013, trainate dai mercati esteri in risalita. Abbiamo la fortuna di avere in Toscana un tessuto produttivo che ha un buon riscontro sui mercati esteri e questo ci deve spingere ancora di più a puntare su promozione e valorizzazione dei nostri prodotti. Come ripeto da tempo, serve soprattutto che questa opera di promozione sia coordinata, sia per ovvii motivi di risparmio, sia per trasmettere all’estero una immagine efficiente e dinamica dell’imprenditoria toscana.
Venendo al mercato interno, non possiamo che rilevare quanto sia lontana la fine del tunnel: il disagio delle famiglie toscane non accenna a diminuire e in questo caso sono più che mai urgenti provvedimenti a livello nazionale per rendere ai cittadini il potere d’acquisto perduto.
A livello di imprese, nel terzo trimestre 2013 le performances migliori sono da attribuirsi a medie e grandi aziende: anche qui è necessaria una riflessione che porti al consolidamento delle reti fra le imprese toscane di minori dimensioni, che continuano a costituire un pilastro fondamentale del nostro sistema produttivo e che solo alleandosi e sviluppando sinergie strategiche potranno trovare la via per uscire dalla crisi. Uscita che, a parer mio, si potrà riscontrare solo quando vedremo che i prestiti erogati dalle banche alle imprese saranno in crescita”.
Commento di Pierfrancesco Pacini, presidente di Confindustria Toscana
"I numeri dell'economia toscana mostrano che, anche per la nostra regione, sarà una difficile ripresa: la doppia recessione si attenua, ma spetta al sistema economico e al sistema territorio consolidare questa tendenza, perché è ancora presto per capire se abbiamo di fronte una reale inversione del ciclo o solo una tregua insidiosa", sottolinea Pierfrancesco Pacini, presidente di Confindustria Toscana.
"La risalita sarà comunque difficoltosa, non solo perché la crisi ha bruciato ricchezza e posti di lavoro (il dato della cassa integrazione straordinaria ci preoccupa molto), ma anche per i cambiamenti irreversibili in atto negli assetti e nella capacità produttiva, per gli ostacoli dovuti alla restrizione del credito e al super Euro, ma soprattutto per il mercato interno che non accenna a ripartire, complice un caos fiscale pro-ciclico e vessatorio.
La politica fiscale è parte integrante della politica industriale; bene, dunque, la scelta di non prevedere nuove tasse nella manovra regionale e l’inserimento di alcuni sgravi fiscali che danno finalmente avvio all’attuazione della legge competitività, grazie a un nuovo stanziamento di risorse. Si tratta ora di rendere operativi questi primi sgravi e di continuare a lavorare in questa direzione nel 2014, proseguendo sulla strada della riduzione della spesa pubblica e della lotta all’evasione fiscale per liberare risorse a favore dello sviluppo".
"Le politiche industriali dovranno, perciò, stare saldamente al centro delle agende di tutti i decisori pubblici, nessuno escluso, senza più rinvii e posticipi. Va rilanciata, sia sul piano decisionale, sia su quello realizzativo, la crescita industriale, perché è l'unica in grado di sbloccare il Pil, anche in Toscana".
"Accanto al nuovo Patto per lo sviluppo - in dirittura d'arrivo – riteniamo necessario un industrial compact regionale, un pacchetto di azioni per l'ultima parte della legislatura regionale, che sia anche l'ossatura della nuova programmazione dei fondi europei, articolato su cinque priorità:
- più investimenti e più attrattività, perché la Toscana ha bisogno di attirare più investitori anche esteri per innalzare il proprio tasso industriale;
- un'internazionalizzazione più efficace e mirata, dicendo basta alla frammentazione di iniziative, valorizzi le competenze dei privati e le eccellenze del settore pubblico e sostenga più efficacemente le imprese nei programmi rivolti ai mercati esteri;
- infrastrutture per il sistema produttivo, dalla logistica all'intermodalità, con la massima integrazione fra sistemi portuale, ferroviario e aeroportuale;
- semplificazioni misurabili e percepite dalle aziende, sia di carattere amministrativo che istituzionale;
- più credito, con il necessario rilancio di un sistema della garanzia efficiente e coordinato fra strutture pubbliche e confidi privati e nuovi interventi che favoriscano la ricapitalizzazione delle imprese".
Fonte: Unioncamere Toscana
Notizie correlate
Ristorazione nelle Caserme VdF, Cgil-Cisl-Uil: "Saltano 24 posti di lavoro"
Due giorni fa si è consumato un drammatico epilogo nel cambio di appalto del servizio di ristorazione delle caserme dei Vigili del Fuoco delle province della Toscana: 24 lavoratrici hanno [...]
Braccini (Fiom-Cgil) celebra la Costituzione italiana
"La Carta Costituzionale italiana entrò in vigore il 1 gennaio 1948, la proclamazione dei Diritti dell’Uomo, nata dalle nazioni unite, é nata circa un anno dopo, cioè quando in Italia [...]
Ogni sacchetto per i prodotti sfusi costerà un centesimo: Unicoop Firenze si adegua alla legge
Sacchetti bio a 1 centesimo per i prodotti sfusi dell’ortofrutta, i prodotti serviti al banco carne e al banco pesce e per le richieste di soci e clienti in cassa. [...]
Tutte le notizie di Toscana
<< Indietro
