Monte dei Paschi, fino a settembre un netto nel 2013 da -518 milioni di euro. Per i tassi di interesse nel trimestre +4,1%

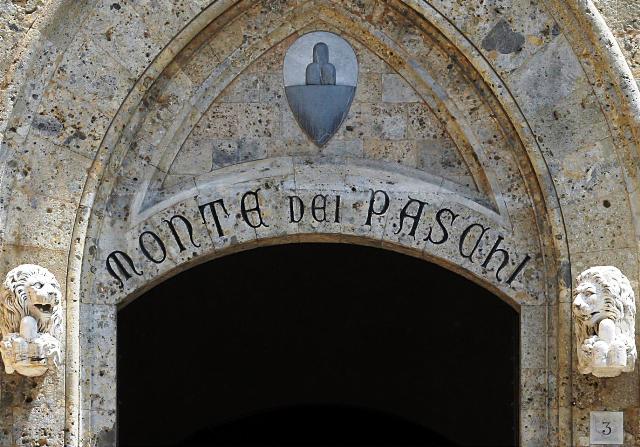
Rocca Salimbeni a Siena, sede del Monte dei Paschi
Il Consiglio di Amministrazione di Banca Monte dei Paschi di Siena SpA ha esaminato ed approvato oggi i risultati del terzo trimestre 2013.
Nel corso del 2013, le economie core dell’Area Euro hanno evidenziato segnali di recupero. Nel terzo trimestre il ritmo di caduta del Pil dovrebbe essersi pressoché annullato. Si profila la possibilità di una inversione di tendenza entro la fine dell’anno, nell’ambito della quale la ripresa degli investimenti dovrebbe svolgere un ruolo significativo.
Nel terzo trimestre si sono attenuate le tensioni sui mercati finanziari, lo spread Btp-Bund, a fine settembre, è sceso a 265 punti base (-17 p.b. da fine giugno) dopo aver riavvicinato i 254 punti base a fine agosto (quasi 53 p.b. in meno da inizio anno), in un contesto di mercati ancora volatili. Per quanto riguarda il Sistema Bancario, la congiuntura economica sfavorevole ha continuato a incidere negativamente sulla qualità degli attivi e a contenere la redditività degli intermediari. Si è accentuata la flessione dei prestiti alle famiglie e, in misura maggiore, alle imprese. Tale tendenza riflette sia la debolezza della domanda sia un orientamento restrittivo dell’offerta, determinato dal peggioramento del rischio correlato al prolungarsi della recessione.
In tale contesto, il Management ha continuato a perseguire, con decisione, i target fissati dal Piano Industriale, realizzando, sotto il profilo commerciale, un consolidamento delle quote di mercato nei principali segmenti di business, ed un rafforzamento dei profili di rischio del Gruppo. La Counterbalancing Disponibile si è sostanzialmente confermata sugli elevati valori di giugno 2013 (attorno a 20 miliardi), mentre il livello di adeguatezza patrimoniale è ulteriormente migliorato rispetto a valori di fine 2012 per effetto dell’emissione dei Nuovi Strumenti Finanziari (c.d. NSF) e della riduzione delle attività ponderate per il rischio (RWA).
Sul fronte reddituale, nel terzo trimestre, il Gruppo ha registrato una ripresa dei ricavi, guidata dal margine di interesse, che ha beneficiato della riduzione del costo del funding, soprattutto grazie all’ottimizzazione delle politiche di pricing poste in essere dal management. Significativi i risultati in termini di contenimento degli oneri operativi, che hanno beneficiato delle decise azioni di contenimento della spesa e degli effetti degli accordi siglati con le organizzazioni sindacali a fine 2012. Nello stesso tempo il costo del credito ha registrato un moderato miglioramento rispetto al precedente trimestre del 2013, nonostante il perdurare della difficile situazione congiunturale che, peraltro, rappresenta un fattore di rischio per l’intero Sistema.
I nove mesi di Rocca Salimbeni confermano dunque l'opera di pulizia avviata dalla gestione post-scandalo: ''C'è fiducia che la banca abbia ormai da diversi mesi imboccato un percorso di riequilibrio finanziario e di recupero di una redditività sostenibile'', ha detto il Ceo Fabrizio Viola in conference call presentando i risultati agli analisti. Ora, però, servono il via libera della Commissione europea al piano di ristrutturazione, l'implementazione del piano industriale e il varo della maxi-ricapitalizzazione. ''Più passa il tempo e più l'operazione diventa difficile'', ha fatto notare Viola, lasciando intendere che la prima finestra per lanciare l'aumento sarebbe la migliore, ovvero a ridosso della prima trimestrale. Al tempo stesso, la banca resta impegnata nell'implementazione del piano industriale che ''recepirà il processo di ristrutturazione concordato con la Commissione europea e darà maggior profondità e credibilità alle azioni finalizzate al raggiungimento degli obiettivi''.
I risultati di conto economico di Gruppo nel terzo trimestre 2013
Al 30 settembre 2013 il margine della gestione finanziaria e assicurativa del Gruppo si è attestato a circa 3.229 mln di euro (-23,4% rispetto all’analogo periodo dell’anno precedente) con un‘incidenza del terzo trimestre di 1.039,4 mln di euro, in crescita del +2,2% sul trimestre precedente. Più in dettaglio:
- Il margine di interesse è risultato pari a circa 1.590 mln di euro, in flessione del 33,6% rispetto all’analogo periodo dell’anno precedente (-24,6% su basi omogenee[3]) su cui ha inciso prevalentemente la riduzione dei tassi di mercato (Euribor medio 1 mese in calo di 28 p.b. a/a), la ricomposizione della raccolta commerciale su componenti più onerose, l’incremento dello stock degli NSF rispetto ai c.d. “Tremonti Bond” e la riduzione degli impieghi. Il contributo del 3°Q 2013 è stato pari a circa 507 mln di euro, in crescita del 4,1% sul 2°Q 2013 grazie al beneficio di azioni manageriali volte a ridurre il costo della raccolta commerciale, soprattutto nelle componenti corporate e istituzionali, solo in parte compensate dall’effetto negativo correlato alla riduzione degli impieghi.
- Le commissioni nette sono risultate pari a circa 1.253 mln di euro, sostanzialmente in linea con l’analogo periodo dell’anno precedente, per l’effetto contrapposto di una significativa crescita delle commissioni di collocamento dei prodotti di risparmio gestito compensato dalla flessione dei ricavi correlati all’intermediazione creditizia in calo. Il contributo del 3° trimestre 2013, pari a circa 404 mln di euro, evidenzia una moderata flessione rispetto al trimestre precedente (-3,1%), da mettere in relazione alle commissioni da crediti, mentre le commissioni da collocamento hanno registrato una dinamica sostanzialmente stabile, risultato da valutare positivamente se si considera la stagionalità non favorevole che caratterizza il trimestre.
- Dividendi, proventi simili e utili (perdite) delle partecipazioni: saldo positivo per circa 97 mln di euro (56,6 mln di euro circa al 30/09/12) con un contributo del 3°Q2013 pari circa 31 mln di euro. Tali valori sono sostanzialmente riconducibili agli utili delle partecipazioni consolidate al patrimonio netto, al cui interno il contributo del comparto assicurativo di AXA-MPS è di circa 81,5 mln di euro (+30 mln di euro rispetto al 30/09/12);
- Il risultato netto da negoziazione-valutazione-riacquisto di attività/passività finanziarie al 30/09/2013 si è attestato a 287 mln di euro circa, in flessione rispetto allo stesso periodo del 2012 (-44,1%), con un contributo del 3° trimestre 2013 di 91 mln di euro circa (+15 mln di euro rispetto al 2° trimestre 2013), l’aggregato è composto:
- un risultato di negoziazione positivo per circa 200 mln di euro, superiore all’analogo periodo dell’esercizio precedente (+21,8%). In crescita anche il contributo del 3° trimestre 2013, pari a circa 78 mln di euro (+20 mln di euro circa rispetto ai valori del 2°Q 2013, +33,4%);
- un risultato da cessione/riacquisto di crediti e passività/attività finanziarie disponibili per la vendita, pari a circa 35 mln di euro, rispetto ad un risultato di circa 228 mln di euro conseguito al 30/09/12, riferibile per 222 mln di euro all’OPS su titoli subordinati effettuata nel mese di luglio 2012; il contributo negativo del 3Q2013 (-16,5 mln di euro) è da ricondurre alla cessione di alcune posizioni in titoli minusvalenti;
- un risultato netto delle attività/passività finanziarie valutate al fair value pari a 51,4 mln di euro, rispetto a +122 mln di euro contabilizzati a settembre 2012, inclusivi di 72 mln di euro circa relativi alla svalutazione di uno strumento di capitale nell’ambito dell’Offerta Pubblica di Scambio effettuata lo scorso esercizio. Nel 3° trimestre 2013 il risultato è positivo per 28,8 mln di euro (-10,6 mln di euro il dato del 2°Q 2013), da ricondurre prevalentemente alla riduzione del valore di alcune emissioni obbligazionarie collocate presso clientela Retail ed istituzionale (T1 e T2).
- risultato netto dell’attività di copertura: saldo positivo per 2 mln di euro circa con un effetto del 3°Q2013 pari a 7 mln di euro.
Le rettifiche nette di valore per deterioramento di crediti per circa 1.540 mln di euro, in crescita del 18,5% su base annua, in relazione all’andamento dei crediti deteriorati (delta variazione stock sofferenze lorde a/a pari a +28%) e all’aumento delle coperture sulle sofferenze (+3 p.p.). L’incidenza del 3° trimestre 2013 è pari a circa 511 mln di euro, con una riduzione sul trimestre precedente (-6,2%) da riconnettere alla composizione dei nuovi crediti deteriorati caratterizzate da una più elevata incidenza di posizioni con basso “grado di severity” (past due e ristrutturate). Il rapporto tra le rettifiche di periodo annualizzate e gli impieghi verso clientela, nel quadro di una politica sempre rigorosa in termini di accantonamenti, esprime un tasso di provisioning di 151 p.b., in linea con il livello al 30/06/2013 e in diminuzione di 37 p.b. rispetto a fine anno 2012 quando era risultato pari a 188 p.b..
Le rettifiche di valore nette per deterioramento di attività finanziarie risultano negative per 30 mln di euro circa (-130 mln di euro circa al 30/09/2012; -8,3 mln di euro circa nel 3°Q 2013) soprattutto per effetto di svalutazioni di partecipazioni e OICR classificati nel portafoglio AFS.
In conseguenza di quanto sopra, il risultato della gestione finanziaria ed assicurativa si attesta a circa 1.658 mln di euro (circa 2.787 mln di euro al 30/09/2012; -40,5%), con un contributo del 3° trimestre 2013 di circa 520 mln di euro (+12,9% sul trimestre precedente).
Gli oneri operativi sono risultati pari a circa 2.181 mln di euro, in calo del 11,4% rispetto allo stesso periodo dell’anno precedente (-1,1% la variazione sul 2° trimestre 2013). Nel dettaglio:
- Spese del personale, pari a circa 1.354 mln di euro, in calo del 10,7% sul 30/09/12, grazie alla riduzione degli organici ed ai benefici degli accordi con le organizzazioni sindacali siglati a fine 2012, che hanno più che compensato gli incrementi dovuti al rinnovo del CCNL (+17 mln di euro).
- Altre spese amministrative (al netto dei recuperi spese da clientela), pari a circa 716 mln di euro, in calo dell’11,1% Y/Y e del 6,6% Q/Q, grazie alle azioni strutturali di contenimento della spesa con particolare riguardo ai comparti comunicazione, sponsorizzazioni, logistico/economale, trasferte del personale, fonia ed affitti passivi.
- Le rettifiche di valore nette su attività materiali e immateriali si attestano a circa 110,6 mln di euro, in calo del 20,8% sull’analogo periodo dell’anno precedente, per effetto delle svalutazioni delle attività immateriali effettuate nel corso del 2012.
Per effetto delle dinamiche sopra descritte, il Risultato Operativo Netto risulta negativo per circa 522 mln di euro (era positivo per 326,3 mln di euro a settembre 2012 e negativo per 328,9 mln di euro nel 1 semestre 2013).
L’indice di cost/income si attesta al 67,5% (65,9% al 31/12/12), per effetto della riduzione dei ricavi che è stata di intensità maggiore rispetto alla riduzione degli oneri operativi.
Alla formazione del Risultato di periodo concorrono inoltre:
- Accantonamenti netti ai fondi per rischi e oneri ed altri oneri/proventi di gestione, che risultano negativi per circa 17,4 mln di euro, con un contributo del trimestre pari a 32 mln di euro. L’aggregato al 30 settembre 2013 risulta composto da:
- Accantonamenti al fondo rischi e oneri pari a circa -60,2 mln di euro, concentrati prevalentemente su cause legali/revocatorie;
- Altri oneri/proventi di gestione per +42,8 mln di euro circa, sui quali incidono, oltre ai proventi relativi alla “commissione di istruttoria veloce”, anche gli oneri per transazioni su cause passive e gli ammortamenti per migliorie beni di terzi;
- Utili (Perdite) da partecipazioni, si registra un saldo netto negativo per circa 31 mln di euro per lo più imputabile a riduzioni di patrimonio netto di partecipazioni collegate;
- Oneri di ristrutturazione/Oneri una tantum, pari a circa 18 mln di euro relativi alla revisione della stima degli incentivi collegati agli esodi del personale in esubero già effettuati in base all’accordo del 19 dicembre 2012 con le organizzazioni sindacali;
- Utili da cessione di investimenti, pari a -0,5 mln di euro.
Per effetto delle dinamiche sopra evidenziate, al 30/09/2013 il risultato dell’operatività corrente al lordo delle imposte registra una perdita per circa 589 mln di euro (rispetto all’utile lordo di 159 mln di euro di settembre 2012 e alla perdita di 364,4 mln di euro al 30/06/2013).
Le imposte sul reddito dell’esercizio dell’operatività corrente sono state positive per circa 102 mln di euro (negative per circa 132 mln di euro al 30/09/12 e positive per circa 6 mln di euro al 30/06/2013). La voce include l’effetto positivo complessivo di 63,5 mln di euro, derivante dalla correzione di errori contabili di esercizi precedenti.
Il risultato di periodo consolidato - ante effetti della Purchase Price Allocation (PPA) - registra una perdita pari a 487,6 mln di euro (35,4 mln di euro l’utile di fine settembre 2012 e -358,4 la perdita al 30 giugno 2013). Considerando anche gli effetti della PPA il risultato di periodo del Gruppo segna una perdita di circa 518 mln di euro (-1.577,4 mln di euro nei primi nove mesi del 2012, -380 mln a fine giugno 2013).
Gli aggregati patrimoniali di Gruppo nel terzo trimestre 2013
Al 30 settembre 2013 i volumi di raccolta complessiva del Gruppo si sono attestati a circa 234 mld di euro, in calo del 3,2% sul saldo di fine giugno 2013, per l’effetto combinato della riduzione della raccolta sia diretta (-3,5%) che indiretta (-2,9%). Rispetto al 31 dicembre 2012 la raccolta complessiva si pone in flessione del 6,5%.
La raccolta diretta del Gruppo, pari a circa 132 mld di euro, ha registrato una flessione del 3,5% rispetto al 30/06/2013 e del 2,5% rispetto a fine anno 2012, con una quota di mercato[4] pari al 6,36% (dato ultimo disponibile aggiornato ad agosto), in crescita di circa 13 p.b. rispetto a fine 2012. Nel 3° trimestre 2013, la dinamica dell’aggregato è stata in prevalenza determinata dalle obbligazioni, in riduzione del 9,1% sostanzialmente in linea con il trend registrato a livello di sistema, mentre i conti correnti (-0,5% Q/Q) e i depositi vincolati (-0,1% Q/Q) sono sostanzialmente stabili sui valori di fine primo semestre 2013. In calo anche i Pronti Contro Termine passivi (-9,4% Q/Q) che rappresentano, per la quasi totalità, una forma di raccolta garantita sul mercato istituzionale. Cresce, invece, la voce “Altre forme di Raccolta Diretta” – nel cui ambito sono inclusi per circa 4 mld di euro, i Nuovi Strumenti Finanziari (c.d. NSF) emessi a favore del Ministero dell’Economia e delle Finanze[5] – grazie alle controparti istituzionali tra cui, Cassa Depositi e Prestiti per operazioni di credito a funding dedicato.
Al 30/09/2013 i volumi di raccolta indiretta del Gruppo, pari a circa 101 mld di euro, hanno registrato una riduzione del 2,9% sul 30/06/2013 e del 11,2% sul fine anno precedente. Più in dettaglio:
- Il risparmio gestito ha chiuso il terzo trimestre con volumi pari a circa 44 mld di euro, in crescita del 2,8% su fine giugno 2013 e in flessione dell’1,1% rispetto al 31/12/2012. All’interno dell’aggregato si evidenziano:
- la componente assicurativa, pari a 21,3 mld di euro (+1,6% rispetto al trimestre precedente; - 4,5% su 31/12/2012), che ha beneficiato nel trimestre di una raccolta premi pari a circa 0,9 mld di euro, sostenuta dai prodotti Unit Linked;
- i Fondi Comuni di Investimento e Sicav, pari a 16,6 mld di euro, che crescono sia sul 30/06/2013 (+5,4%) che rispetto al 31/12/12 (+5,1%) con flussi netti del 3° trimestre pari a 0,8 mld di euro;
- le Gestioni Patrimoniali, sono risultate pari a circa 6 mld di euro sostanzialmente stabili rispetto al 30/6/2013 e in calo rispetto al fine anno precedente (-4,6%).
- le consistenze del risparmio amministrato, pari a circa 57 mld di euro (-6,9% sul 30/06/2013 e -17,7% sul fine anno precedente), presentano una dinamica da ricondurre, prevalentemente, a movimenti delle custodie azionarie dei grandi gruppi e ad altri rapporti istituzionali, ai quali, peraltro, sono associati impatti economici non significativi.
I Crediti verso la Clientela del Gruppo si sono attestati a circa 136 mld di euro, in flessione del 1,8% sul trimestre precedente e del 4,5% sul fine anno 2012. La dinamica dell’aggregato è da mettere in relazione sia alla ridotta domanda di credito connessa al ciclo congiunturale recessivo, che ha penalizzato soprattutto le forme tecniche in conto corrente e i mutui, sia alla particolare selettività usata dal Gruppo nell’erogazione dei finanziamenti. La quota di mercato del Gruppo, ad agosto 2013 (ultimo aggiornamento disponibile), si è attestata al 7,28% (+1 p.b. rispetto alla fine dell’anno scorso, in relazione alla crescita dei PCT istituzionali).
Relativamente al credito specializzato, nel terzo trimestre 2013:
- MPS Capital Services ha erogato nuovi finanziamenti per circa 524 mln di euro, in flessione rispetto all’anno precedente (-46,5%), con un contributo del 3° trimestre di circa 139 mln di euro.
- Il flusso al 30 settembre 2013 dello stipulato Leasing è risultato pari a circa 439 mln di euro (-35,5% su a.p.) con un gettito del 3° trimestre di circa 148 mln di euro in calo del 4,8% rispetto al 2° trimestre 2013. Il Turnover Factoring, pari a 4,7 mld di euro, è risultato in flessione del 20,5% rispetto all’anno precedente (1,5 mld di euro il contributo del 3° trimestre 2013; -7,8% Q/Q).
- Sul fronte del credito al consumo, al 30/09/2013 sono stati erogati finanziamenti per circa 1.277 mln di euro (-28,1% su anno precedente), con un’incidenza del 3° trimestre di circa 302 mln di euro, in calo rispetto al trimestre precedente (-28,7%) da ricondurre al rallentamento dei prestiti personali e finalizzati.
A fine settembre 2013 il Gruppo ha registrato un’esposizione netta in termini di crediti deteriorati pari a circa 20 mld di euro. Aumentano rispetto al 30/06/2013 tutte le componenti dell’aggregato: le sofferenze (+5,1%), gli incagli (+5,2%), le esposizioni scadute (+3,6%) e i crediti ristrutturati (+11,7%).
Al 30 settembre 2013 la percentuale di copertura dei crediti deteriorati si è attestata al 40,8%, rispetto al 41,1% di giugno, confermandosi sostanzialmente sul livello dei trimestri precedenti. In particolare, il coverage delle sofferenze è risultato pari al 58% in linea con il valore al 30/06/2013 mentre il lieve calo q/q della percentuale di copertura degli incagli è da mettere in relazione alla più elevata incidenza delle componenti a “incaglio oggettivo” che, stante il miglior “cure rate”, si caratterizzano per svalutazioni più contenute.
Il portafoglio titoli e derivati del Gruppo è risultato pari a circa 37 mld di euro, in diminuzione di circa 3,7 mld di euro rispetto al 30/06/2013 quando era risultato sopra i livelli fisiologici per effetto di acquisti temporanei di titoli di Stato sul portafoglio HFT della controllata MPS Capital Services in relazione alla sua attività di primary dealer nel comparto dei bond governativi. E’ proseguita l’attività di ottimizzazione del portafoglio sia per quanto riguarda i titoli governativi (AFS) che per quanto riguarda i titoli di credito (L&R).
Relativamente ai primi, sono state poste in essere strategie di vendita con realizzo di plusvalenze e contestuale riacquisto di titoli con scadenze più brevi, mentre, per quanto riguarda i secondi, il lieve calo è da ricondursi sopratutto al sopraggiungere della naturale scadenza di alcune posizioni in titoli classificati L&R. Tali azioni sono state effettuate nell’ambito di una impostazione gestionale tesa a ridurre gli attivi finanziari ed i correlati rischi, attraverso una politica di dismissione delle posizioni con basso grado di liquidabilità e stanziabilità in BCE e il cui costo di finanziamento marginale risulta maggiore rispetto al rendimento atteso in termini di flusso cedolare o di dividendi.
Al 30/09/2013 il Patrimonio netto del Gruppo e di pertinenza di terzi si è attestato a 6,5 mld di euro, in flessione di 120 mln di euro rispetto al primo semestre 2013 ma in crescita di 115 mln di euro rispetto a fine 2012. La variazione del trimestre è principalmente riconducibile alla perdita di periodo (-138 mln di euro) cui si accompagna la sostanziale stabilità delle riserve da valutazione (+18 mln di euro). Su quest’ultime incide la svalutazione della partecipazione in Banca d’Italia con effetto netto a patrimonio pari a 228 mln di euro più che compensato dal miglioramento delle altre riserve – soprattutto per effetto del restringimento dello spread sul merito creditizio della Repubblica Italiana – per circa 246 mln di euro.
A Settembre 2013 il Patrimonio di Vigilanza del Gruppo si è attestato a 13.955 milioni di euro, le Attività Ponderate per il Rischio (RWA) sono risultate pari a circa 84.290 milioni di euro, in calo del 4% rispetto a Giugno. Per quanto riguarda i coefficienti patrimoniali il Core Tier 1 Ratio (comprensivo dei 4.071 milioni di Nuovi Strumenti Finanziari) è risultato pari all’11,1% (+10bps rispetto a Giugno; 8,9% era il valore al 31 dicembre 2012); il Tier 1 Ratio all’11,8% (9,5% al 31 dicembre 2012) e il Total Capital Ratio al 16,6% (13,7% al 31 dicembre 2012).
Con riferimento ai segmenti operativi di natura commerciale del Gruppo Montepaschi, individuati sulla base del principio contabile IFRS 8, riportiamo i risultati della Direzione Commerciale, che al suo interno è articolata nei comparti Retail Banking e Corporate Banking[6]:
Totale Direzione Commerciale
• Ricavi: 4.378,4 milioni di euro (+4,1% a/a).
• Raccolta Diretta: 92.029 milioni di euro (-3,5% a/a).
• Crediti “vivi” verso clientela: 116.123 milioni di euro (-8,3% a/a).
Al suo interno:
Retail Banking
• Ricavi: 3.013,9 milioni di euro (+18,5% a/a).
• Raccolta Diretta: 67.885 milioni di euro (-6,7% a/a).
• Crediti “vivi” verso clientela: 56.935 milioni di euro (-6,3% a/a).
Corporate Banking
• Ricavi: 1.364,5 milioni di euro (-17,8% a/a).
• Raccolta Diretta: 24.144 milioni di euro (+6,7% a/a).
• Crediti “vivi” verso clientela: 59.188 milioni di euro (-10,1% a/a).
Fatti di rilievo successivi al 30.09.2013
| 7 Ottobre |
|
| 15 Ottobre |
|
| 18 Ottobre |
|
Fonte: Banca Monte dei Paschi di Siena SpA